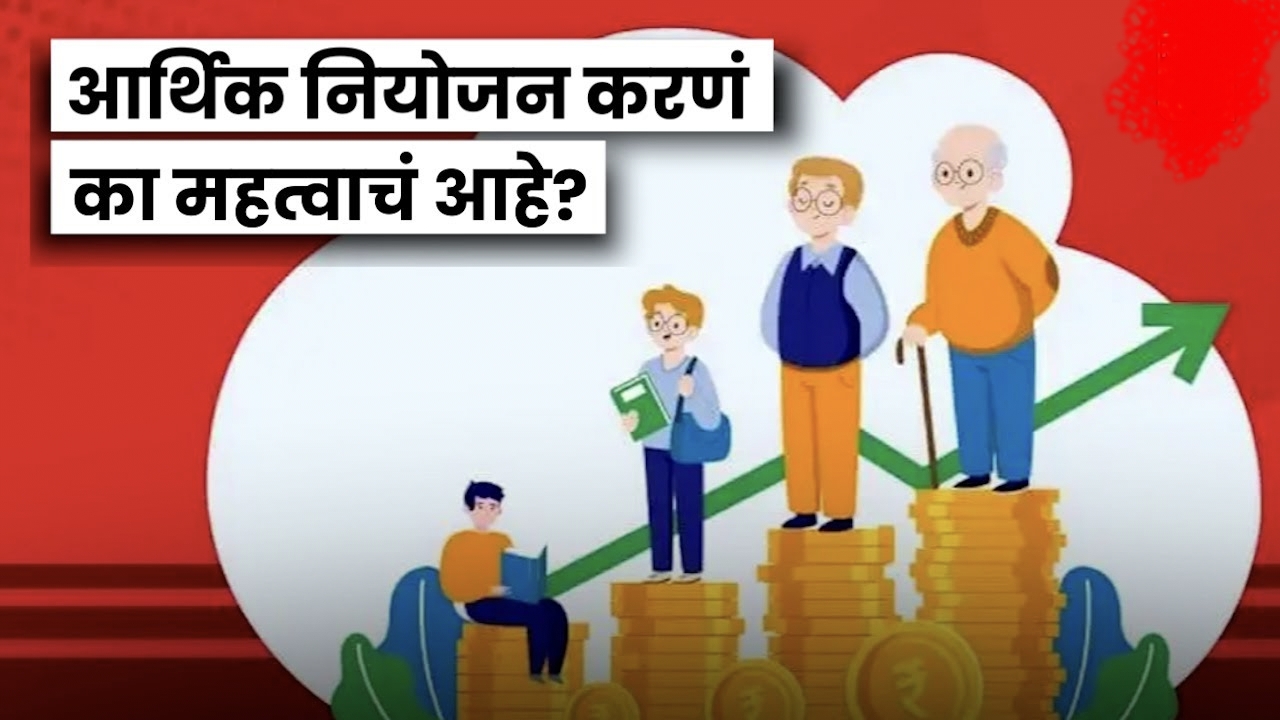
प्रत्येक नागरिकांसाठी आर्थिक नियोजनाचे विशेष महत्त्व आहेच. त्यामुळे मूलभूत आर्थिक गरजा आणि आर्थिक संकल्पना जगात सारख्याच आहेत. आजच्या धकाधकीच्या व अनिश्चिततेच्या जगात प्रत्येकाने आपले आर्थिक नियोजन केलेच पाहिजे. नियोजन करताना प्रमाणित आर्थिक सल्लागाराचा घेऊनच नियोजन केले पाहिजे. आर्थिक सल्लागार हा देशातील प्रचलित आर्थिक कायदे, करप्रणाली, महागाई आणि गुंतवणूक उत्पादने याविषयी सपूर्ण अभ्यास असणारा हवा. जेणेकरून आपले भविष्यातील आर्थिक नियोजन चांगले होईल. त्याचे दीर्घकाळ लाभ मिळू शकतील.
आर्थिक नियोजन म्हणजे काय : आर्थिक नियोजन म्हणजे अशी पद्धत की जी भविष्यात येणाऱया आर्थिक गरजांची तरतूद अगोदर करते. याचा उद्देश असा की, जो आपणास खात्री करून देतो की, भविष्यात योग्य वेळी आपल्या गरजा पूर्ण करण्यासाठी पैसा उपलब्घ करून देणे. उदा :- आयुष्यातील वेगवेगळ्या गरजासाठी संपत्ती वाढ. कायदेशीररीत्या जास्तीत जास्त करबचत, अवेळी येणाऱया मृत्यूपासून किंवा अपंगत्वापासून कुटुंबासाठी आर्थिक तरतूद.
आर्थिक नियोजन गरजाचे प्रकार : आर्थिक नियोजन गरजाचे दोन प्रकार पडतात :- निश्चित घटनांसाठी पैशाची तरतूद , अनिश्चित घटनासाठी पैशाची तरतूद
निश्चित घडणाऱया घटना : तातडीचा फंड (इमर्जन्सी फंड) दवाखान्याच्या खर्चासाठी, वाहन कर्ज, वैयक्तिक कर्ज परतफेडीसाठी लागणारा खर्च, घर, फ्लॉट खरेदीसाठी लागणारे भांडवल, मुलाच्या, मुलीच्या लग्नाच्या खर्चासाठी पैसे, स्वत:चा व्यवसाय सुरू करण्यासाठी भांडवल, निवृत्तीनंतरच्या खर्चासाठी मासिक उत्पन्न, मुलांच्या शिक्षणासाठी वेगवेगळ्या टप्प्यात लागणारा खर्च.
अनिश्चित घटनासाठी पैशाची तरतूद : दीर्घकालीन आजार, अपंगत्व, एखादा दुर्धर आजार (कर्करोग, बायपास शस्त्रक्रिया), बेरोजगारी, मुले मोठी किंवा कमवती होण्याअगोदर उत्पन्न कमवणाऱया व्यक्तीचा मृत्यू, जीवनचक्र आणि आर्थिक नियोजनावर होणारे परिणाम.
बालपण : परावलंबन, शिक्षण-उच्च श्क्षिण, अन्न वस्त्र, निवारा व पॉकेटमनी, गरज :-आर्थिक संरक्षणाची आवयकता नाही.
तरुण अविवाहित : अपंगत्व आणि बरा न होणारा आजार, गुंतवणुकीची आवश्यकता, अल्प आणि दीर्घ मुदतीची बचत, घर स्थिर करते.
तरुण विवाहित : अ) पती-पत्नी दोघेही कमवणारे -भविष्यातील गरजांसाठी भांडवल जमा करणे, निवृत्तीसाठी पेंशनची व्यवस्था, आपत्कालीन फंड – जीवन विमा. ब) एकटी कमवणारी व्यक्ती – जीवन विमा (मानवी जीवन मूल्याप्रमाणे), निवृत्तीसाठी पेंशनची व्यवस्था क) लहान मुले असणारे विवाहित तरुण. आईने काम सोडले किंवा सुटी घेतली. -मासिक उत्पन्नाचे नुकसान, उत्पन्नाच्या प्रमाणात जीवन विमा गरजेचा, पूर्वीपेक्षा कमी पैसा उपलब्ध ड) जर आई पुन्हा कामावर गेली – दोघांच्याही जीवितावर उत्पन्नाच्या प्रमाणात जीवन विमा विभागून पाहिजे, अपघात किंवा दीर्घकालीन आजारासाठी, वाढलेल्या आर्थिक गरजा पूर्ण करण्यासाठी. ई) शाळा उच्च श्क्षिणाचा खर्च – लग्न, हुंडा लग्नसमारंभाचा खर्च, चांगले घर, चांगली गाडी घेण्यासाठी पैसा, गुंतवणुकीला आर्थिक संरक्षण मिळणे गरजेचे. फ) तरुण मुले असणारी विवाहित – बचतीची गरज, मासिक उत्पन्नाच्या संरक्षणासाठी, पेंशन फंड तयार करण्यासाठी, दवाखान्याचा खर्च भागवण्यासाठी आरोग्य विमा, उच्च शिक्षणासाठी घेतलेल्या कर्जाच्या व्याज परतफेडीसाठी.
निवृत्तीपूर्वी- कौटुंबिक जबाबदाऱया पूर्ण झाल्यानंतर : पेंशन फंडातील गुंतवणूक वाढवणे, निवृत्तीनंतरचे मासिक उत्पन्न वाढवणे, अपघात आजारपणासाठी गुंतवणूक, वारसा हक्काने जाणाऱया संपत्तीचे करनियोजन.
निवृत्ती-निवृत्तीचे प्रमुख तीन प्रकार : कमी पेंशन व पुढील आयुष्यासाठी कमी भांडवल, कमी पेंशन व साधारण जमा केलेले भांडवल, पुरेशी पेंशन व पुरेशी संपत्ती व भांडवल.